Bias cognitivi nelle decisioni finanziarie
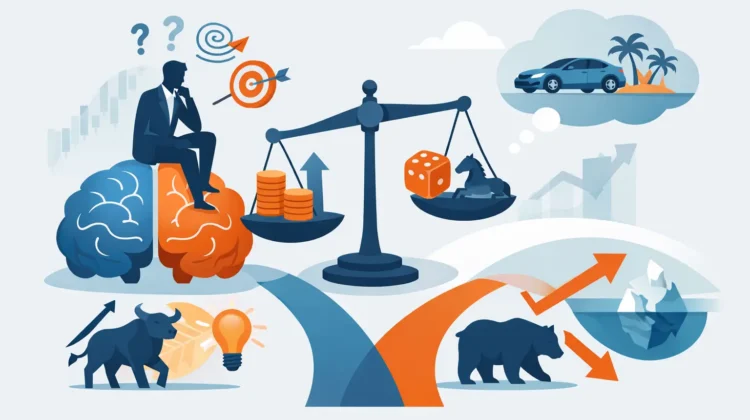
Un portafoglio può essere costruito con strumenti apparentemente adeguati e tuttavia produrre decisioni fragili. Spesso il problema non è una mancanza di dati, ma il modo in cui quei dati vengono selezionati, interpretati e ricordati. I bias cognitivi nelle decisioni finanziarie agiscono proprio qui: abbreviano il ragionamento in contesti incerti, ma possono anche distorcere la valutazione del rischio, del tempo e delle alternative disponibili.
Questo non riguarda soltanto chi investe sui mercati. Un imprenditore che mantiene liquidità eccessiva per paura di investire, un manager che difende un progetto in perdita o un risparmiatore che vende dopo un calo rilevante possono essere influenzati dagli stessi meccanismi. La finanza aggiunge una difficoltà specifica: gli esiti sono incerti, i segnali sono rumorosi e il risultato di una buona decisione può essere negativo nel breve periodo.
Perché la razionalità finanziaria ha limiti concreti
Nella vita economica non decidiamo con informazioni complete, tempo illimitato e perfetta capacità di calcolo. Usiamo scorciatoie mentali, spesso utili. Consentono di agire senza analizzare ogni variabile di un bilancio, ogni dato macroeconomico o ogni possibile scenario di mercato. Il problema nasce quando una scorciatoia viene scambiata per un giudizio verificato.
Un rialzo recente può sembrare una conferma della qualità di un’attività finanziaria. Una perdita può essere percepita come prova che la scelta iniziale fosse necessariamente sbagliata. In entrambi i casi, il cervello tende a trasformare un’informazione parziale in una storia lineare e convincente. I mercati, però, non hanno l’obbligo di confermare le storie che costruisci attorno a essi.
Comprendere un bias non significa immunizzarsi. Professionisti esperti, comitati di investimento e aziende con processi articolati restano esposti a errori sistematici. La differenza utile sta nel costruire procedure che rendano l’errore più visibile prima che produca conseguenze rilevanti.
I bias cognitivi nelle decisioni finanziarie più ricorrenti
Eccesso di fiducia
L’eccesso di fiducia porta a sovrastimare la propria capacità di leggere gli eventi, scegliere i momenti giusti o distinguere un segnale dal rumore. Può crescere dopo una serie di risultati favorevoli, anche se quei risultati dipendono in parte dal contesto generale o dalla casualità.
Nella pratica si manifesta con concentrazioni eccessive, frequenza operativa non giustificata, previsioni molto precise su variabili intrinsecamente incerte. Per un’impresa, può tradursi nella convinzione di conoscere perfettamente la domanda futura o la tenuta dei margini, senza considerare ritardi logistici, nuovi concorrenti o variazioni dei costi finanziari.
Un antidoto parziale consiste nel separare ciò che si sa da ciò che si suppone. Scrivere le ipotesi, indicare quali condizioni potrebbero smentirle e stimare l’impatto di uno scenario avverso riduce il rischio di trattare una convinzione come un fatto.
Avversione alle perdite e effetto disposizione
Una perdita pesa psicologicamente più di un guadagno equivalente. Questa asimmetria può indurre a vendere troppo presto una posizione che ha generato un risultato positivo, per cristallizzare la soddisfazione, e a conservare troppo a lungo una posizione in perdita, nella speranza di tornare almeno al prezzo di acquisto.
Il prezzo di carico diventa così un’ancora emotiva, non necessariamente un’informazione utile. Il mercato non conosce il prezzo al quale un singolo investitore ha acquistato. La domanda più rigorosa è un’altra: con le informazioni attuali, con lo stesso profilo di rischio e con le alternative disponibili, quella esposizione avrebbe ancora una ragione economica nel piano complessivo?
Questo non implica che vendere sia sempre corretto, né che mantenere lo sia. Dipende da orizzonte temporale, liquidità necessaria, diversificazione, fiscalità, costi e tesi originaria. Il punto è evitare che il rifiuto di una perdita contabile sostituisca l’analisi.
Ancoraggio
L’ancoraggio si verifica quando un numero iniziale influenza in modo sproporzionato la valutazione successiva. Può essere il massimo storico di un indice, un obiettivo di prezzo letto nei media, il valore di una casa in un periodo eccezionale o una stima di ricavi formulata prima di un cambio di scenario.
Un’attività che quota meno di un precedente massimo non è automaticamente economica. Potrebbero essere cambiate le condizioni finanziarie, la redditività, la concorrenza o le prospettive di crescita. Allo stesso modo, un prezzo elevato non dimostra da solo che esista una bolla. L’ancora diventa utile soltanto se viene inserita in un quadro più ampio di fondamentali, flussi di cassa, valutazioni e rischi.
Conferma e disponibilità
Il bias di conferma spinge a cercare prove che sostengano un’opinione già formata e a ignorare gli elementi contrari. La disponibilità, invece, assegna troppo peso a informazioni vivide, recenti o molto discusse. Un fallimento aziendale ampiamente raccontato può far apparire inevitabile un rischio raro; una fase di rialzo prolungato può far sembrare remota una correzione.
L’ambiente informativo contemporaneo amplifica entrambi i fenomeni. Commenti rapidi, titoli allarmistici e comunità molto allineate offrono continue conferme emotive. Per chi gestisce capitale proprio o aziendale, una dieta informativa poco disciplinata può diventare una fonte di rischio operativa.
È utile cercare attivamente l’argomento migliore contro la propria tesi. Non per assumere una posizione contraria a prescindere, ma per verificare se la decisione resiste a un confronto serio. Se una tesi non può essere spiegata insieme alle sue principali obiezioni, probabilmente non è ancora abbastanza solida.
Comportamento gregario e paura di restare esclusi
Quando molte persone compiono la stessa scelta, quella scelta sembra più sicura. È una percezione comprensibile, ma non affidabile. I flussi di capitale possono rafforzare un movimento di mercato per periodi anche lunghi, senza eliminare i rischi di valutazione o di liquidità.
Il comportamento gregario non è sempre irrazionale. In alcuni casi, osservare il consenso può fornire informazioni sul posizionamento, sulle aspettative e sulle condizioni di finanziamento. Diventa pericoloso quando il consenso sostituisce un criterio autonomo, oppure quando la paura di restare esclusi porta a esporsi oltre i limiti sopportabili.
Dal riconoscimento al processo
La protezione più realistica contro i bias non è la forza di volontà. È un processo semplice, ripetibile e proporzionato alla decisione. Prima di allocare capitale, vale la pena definire l’obiettivo, l’orizzonte, la perdita sostenibile e le ragioni che renderebbero necessario rivedere la scelta.
Per decisioni rilevanti, un registro scritto può essere più utile di molte analisi retrospettive. Dovrebbe contenere la tesi, le ipotesi principali, i rischi conosciuti, ciò che potrebbe smentire il ragionamento e il ruolo dell’operazione nel quadro patrimoniale o aziendale. Rileggere queste note dopo alcuni mesi permette di distinguere una decisione ben strutturata da un esito semplicemente favorevole.
Anche la pre-mortem analysis è pratica: prima di agire, si immagina che la decisione abbia prodotto un risultato negativo e si individuano le cause plausibili. Non serve a prevedere il futuro. Serve a rendere meno invisibili vulnerabilità come leva eccessiva, concentrazione, fabbisogni di cassa, dipendenza da una singola ipotesi o scarsa comprensione dello strumento utilizzato.
La frequenza delle revisioni conta. Controllare continuamente ogni oscillazione aumenta la probabilità di reagire al rumore. Non controllare mai espone al rischio opposto. La cadenza adeguata dipende dalla natura dell’impegno, dall’orizzonte e dalla possibilità che cambino le condizioni di fondo. Un investimento di lungo termine e una riserva di liquidità aziendale richiedono attenzioni diverse.
Il limite necessario: metodo non significa certezza
Un processo disciplinato non elimina perdite, recessioni, shock geopolitici o errori di valutazione. Riduce però la probabilità di confondere impulso e strategia. In finanza, il controllo riguarda soprattutto il comportamento, la dimensione delle esposizioni, la liquidità disponibile e la qualità delle domande poste prima di decidere.
Global Financial Atlas tratta questi temi con finalità educative e informative. Ogni scelta finanziaria richiede una valutazione personale di obiettivi, vincoli, conoscenze e capacità di sostenere il rischio; non esistono procedure capaci di garantire rendimenti o di adattarsi automaticamente a ogni situazione individuale.
La prossima volta che una decisione sembra urgente, evidente o inevitabile, può essere utile fermarsi un momento. Non per rinunciare ad agire, ma per chiedersi quale fatto cambierebbe davvero idea e quale rischio si sta forse scegliendo di non vedere.