Rapporto tra rischio e rendimento finanziario
Un titolo di Stato, un’azione globale, un’obbligazione societaria e la liquidità possono produrre risultati molto diversi anche nello stesso anno. Il rapporto tra rischio e rendimento finanziario serve a leggere questa differenza senza cadere in una semplificazione pericolosa: più rendimento atteso non significa rendimento garantito, così come minor volatilità non equivale ad assenza di perdite.
Per chi risparmia, investe o gestisce capitale in un’impresa, la domanda utile non è quale strumento renda di più. È quale rischio si sta assumendo, per quale possibile compenso, per quanto tempo e con quali conseguenze se lo scenario previsto non si realizza. Questa distinzione sposta l’attenzione dalla promessa al processo decisionale.
Che cos’è il rapporto tra rischio e rendimento finanziario
In finanza, il rendimento è il risultato economico ottenuto da un investimento in un certo periodo. Può derivare da interessi, dividendi, variazioni di prezzo, cambi valutari o da una combinazione di questi fattori. Il rischio, invece, è la possibilità che il risultato effettivo differisca da quello atteso, incluso il caso di una perdita del capitale.
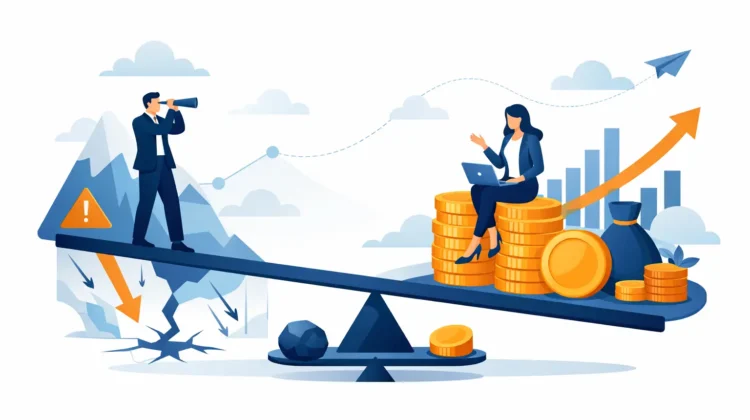
Il rapporto tra i due non è una legge meccanica secondo cui ogni rischio viene sempre premiato. È un principio di compensazione attesa: chi mette capitale a disposizione di un soggetto, di un mercato o di un progetto più incerto può richiedere un rendimento potenziale maggiore. Ma il premio per il rischio esiste proprio perché l’esito negativo è possibile.
Un’impresa con ricavi instabili, margini fragili e molto debito dovrà spesso offrire condizioni più attraenti per convincere i finanziatori. Analogamente, un’azione esposta a cambiamenti tecnologici, normativi o geopolitici può avere prospettive di crescita elevate, ma anche oscillazioni profonde. Nei mercati, come nell’economia reale, il rendimento potenziale riflette spesso il prezzo dell’incertezza.
Rendimento atteso e rendimento realizzato
Questa è una distinzione essenziale. Il rendimento atteso è una stima costruita sulla base di dati storici, valutazioni, tassi di interesse, scenari economici e ipotesi future. Il rendimento realizzato è ciò che avviene davvero. Tra i due possono esserci differenze rilevanti.
Un portafoglio azionario può avere un rendimento atteso superiore alla liquidità su orizzonti lunghi, ma attraversare anni negativi. Un’obbligazione può offrire una cedola definita e tuttavia perdere valore sul mercato se i tassi salgono o se peggiora la qualità creditizia dell’emittente. Confondere il rendimento atteso con un risultato dovuto è uno degli errori più frequenti nella lettura dei prodotti finanziari.
Il rischio non coincide con la sola volatilità
La volatilità misura quanto i prezzi si muovono nel tempo. È un indicatore utile, perché segnala l’ampiezza e la frequenza delle oscillazioni, ma non esaurisce il concetto di rischio. Un prezzo stabile può nascondere un problema di liquidità, una concentrazione eccessiva o una perdita potenziale che emerge solo in condizioni di stress.
Per comprendere un investimento occorre osservare la natura del rischio. Tra le forme più ricorrenti vi sono:
- il rischio di mercato, legato a tassi, azioni, valute, materie prime e condizioni macroeconomiche;
- il rischio di credito, cioè l’eventualità che un debitore non paghi interessi o capitale;
- il rischio di liquidità, quando vendere rapidamente è difficile o richiede di accettare un prezzo penalizzante;
- il rischio di inflazione, che riduce il potere d’acquisto del rendimento nominale;
- il rischio valutario, rilevante quando attività, passività o ricavi sono denominati in monete diverse;
- il rischio di concentrazione, quando una quota troppo grande del patrimonio dipende da un singolo emittente, settore, Paese o fattore economico.
Un investimento poco volatile può quindi essere rischioso in un senso diverso. Si pensi a un’obbligazione poco scambiata: la quotazione può sembrare stabile fino al momento in cui diventa necessario venderla. Oppure a una posizione concentrata nelle azioni dell’azienda per cui si lavora: il reddito e il capitale personale dipendono dallo stesso fattore, proprio quando un rallentamento dell’impresa potrebbe mettere sotto pressione entrambi.
Perché il tempo cambia la lettura del rischio
L’orizzonte temporale è una variabile decisiva. Un’attività soggetta a oscillazioni giornaliere può essere incompatibile con un obiettivo ravvicinato, come una spesa programmata o una riserva di cassa aziendale. La stessa attività, in presenza di un orizzonte molto più lungo, può essere valutata diversamente perché vi è più tempo per assorbire fasi avverse. Non è però corretto dedurre che il tempo elimini il rischio: lo trasforma e, in alcuni casi, espone a nuove incertezze.
Un imprenditore, per esempio, deve conciliare rendimento, disponibilità di capitale circolante e continuità operativa. Immobilizzare liquidità necessaria a pagare fornitori, salari o imposte per cercare un rendimento superiore può produrre un costo ben maggiore del beneficio atteso. La gestione finanziaria non riguarda soltanto il rendimento medio, ma la capacità di sostenere gli impegni quando diventano esigibili.
Anche per un privato conta la sequenza dei rendimenti. Due investimenti possono avere lo stesso rendimento medio su dieci anni, ma generare esperienze molto diverse se le perdite più pesanti arrivano all’inizio, quando si effettuano prelievi, oppure alla fine, in prossimità di un obiettivo. La media racconta solo una parte della storia.
Il prezzo pagato influenza il rendimento futuro
Il rischio non deriva soltanto dal tipo di strumento. Dipende anche dal prezzo a cui lo si acquista. Pagare molto per un’attività finanziaria implica aspettative elevate su utili, crescita, tassi o domanda futura. Se tali aspettative vengono ridimensionate, il prezzo può scendere anche quando l’attività resta di buona qualità.
Questo vale per le azioni, per le obbligazioni e per gli immobili quotati, con meccanismi diversi. Un’obbligazione acquistata quando i rendimenti di mercato sono bassi può offrire una protezione limitata contro l’aumento dei tassi. Un’azione acquistata a valutazioni elevate può richiedere risultati operativi eccezionali per giustificare il prezzo. Il rendimento passato, perciò, non è una misura affidabile del rendimento che verrà.
Qui entra in gioco una disciplina spesso trascurata: distinguere tra una buona attività e un buon investimento. Un’azienda eccellente può non essere un investimento adeguato a qualsiasi prezzo. Un’attività con prospettive modeste può invece incorporare già aspettative così basse da offrire un diverso profilo di rendimento potenziale. Non esistono scorciatoie universali, ma esistono domande più rigorose.
Diversificare non elimina le perdite, ma riduce alcuni rischi
La diversificazione distribuisce l’esposizione tra attività, aree geografiche, settori e fonti di rendimento differenti. Il suo obiettivo non è rendere un portafoglio immune alle fasi di mercato sfavorevoli. Durante crisi sistemiche, molte attività rischiose possono scendere contemporaneamente. Il suo valore consiste nel ridurre la dipendenza da un singolo esito.
Diversificare bene richiede di guardare oltre il numero di strumenti detenuti. Dieci titoli appartenenti allo stesso settore o esposti allo stesso ciclo economico possono offrire una diversificazione solo apparente. Anche strumenti con nomi diversi possono reagire allo stesso modo a tassi più alti, recessione o contrazione della liquidità.
La scelta dipende da obiettivi, vincoli, fiscalità, conoscenza degli strumenti, necessità di liquidità e capacità effettiva di tollerare perdite. La capacità finanziaria di sostenere una perdita non coincide sempre con la propensione psicologica a vederla in portafoglio. Entrambe meritano attenzione.
Misurare aiuta, ma non sostituisce il giudizio
Indicatori come deviazione standard, drawdown massimo, correlazione, duration e rating di credito possono migliorare l’analisi. Ognuno, tuttavia, descrive una parte del problema. I dati storici non contengono tutte le crisi future, i rating possono cambiare e le correlazioni tendono a modificarsi proprio nei momenti di tensione.
Per questo l’analisi responsabile affianca i numeri a scenari concreti. Cosa accadrebbe se i tassi salissero rapidamente? Se l’inflazione restasse alta? Se un emittente avesse difficoltà? Se fosse necessario usare quel capitale prima del previsto? Le risposte non forniscono certezze, ma rendono visibili vulnerabilità che un rendimento atteso, da solo, non mostra.
Global Financial Atlas propone una lettura educativa di questi meccanismi: comprendere non significa prevedere con precisione, bensì riconoscere le ipotesi implicite e i limiti di ogni scelta. Questo contenuto è informativo e non costituisce consulenza in materia di investimenti né indicazione operativa.
Prima di valutare il rendimento potenziale di un’attività, vale quindi la pena chiedersi quale perdita sarebbe sostenibile senza compromettere obiettivi, liquidità e lucidità decisionale. È spesso da questa domanda, più che dalla ricerca del rendimento più elevato, che nasce un rapporto più consapevole con il capitale.