Come valutare il rischio paese con metodo
Un rendimento potenziale, un contratto commerciale o un progetto industriale possono apparire interessanti sulla carta e diventare molto diversi quando cambiano le regole del Paese in cui maturano. Capire come valutare il rischio paese significa quindi interrogarsi non solo sull’attività finanziata, ma anche sul contesto istituzionale, monetario e operativo che ne condiziona gli esiti.
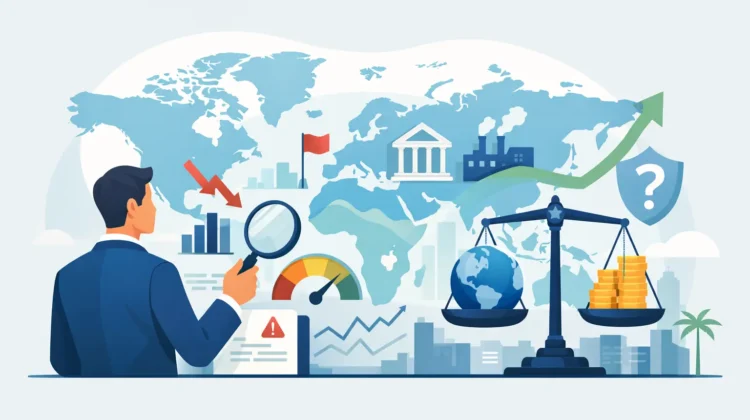
Il rischio paese non è una previsione puntuale né un voto definitivo assegnato a un’economia. È una lente per valutare la possibilità che eventi politici, economici o normativi riducano il valore di un investimento, ostacolino un pagamento o rendano difficile trasferire capitale e utili. Serve a formulare domande migliori, non a produrre certezze dove esistono incertezza e scenari alternativi.
Che cosa comprende il rischio paese
L’espressione raccoglie rischi diversi, che spesso si muovono insieme ma non coincidono. Una crisi valutaria può nascere da squilibri esterni; una modifica fiscale può derivare da pressioni sui conti pubblici; una tensione sociale può tradursi in ritardi amministrativi, blocchi logistici o discontinuità nella produzione. Ridurre tutto a un solo numero è comodo, ma può nascondere la fonte effettiva della vulnerabilità.
Il rischio politico riguarda stabilità del governo, qualità delle istituzioni, conflitti interni o internazionali, prevedibilità delle decisioni pubbliche e tutela dei diritti contrattuali. Non è sinonimo di alternanza democratica: un Paese può cambiare governo senza compromettere la continuità delle regole, mentre un sistema apparentemente stabile può concentrare potere e rendere improvvisi i cambi di normativa.
Il rischio economico e finanziario osserva invece crescita, inflazione, occupazione, solidità bancaria, debito pubblico, riserve valutarie e dipendenza da finanziamenti esterni. Il rischio di trasferimento e convertibilità riguarda la possibilità concreta di convertire valuta locale e rimpatriare fondi. Per un’impresa con una filiera internazionale, contano inoltre affidabilità della logistica, disponibilità energetica, funzionamento delle dogane e capacità della controparte di rispettare tempi e quantità.
Come valutare il rischio paese: partire dall’esposizione
Il punto di partenza non è il Paese in astratto, ma l’esposizione specifica. Una persona che possiede un’obbligazione denominata in valuta forte affronta rischi diversi rispetto a chi detiene azioni locali, possiede un immobile, importa componenti o incassa ricavi in moneta locale. Anche durata, liquidità e struttura contrattuale modificano il profilo del rischio.
Conviene descrivere con precisione che cosa potrebbe andare storto. Il debitore potrebbe non pagare? Il valore in euro potrebbe diminuire per la svalutazione? Un controllo sui capitali potrebbe impedire il rimpatrio? Una nuova legge potrebbe cambiare imposte, licenze o proprietà degli asset? Una catena di fornitura potrebbe interrompersi? Questa mappa trasforma una nozione macroeconomica in una valutazione legata a flussi di cassa, margini, scadenze e obblighi reali.
Un’esposizione modesta e facilmente liquidabile richiede un livello di approfondimento diverso rispetto a un investimento concentrato o a un impianto produttivo con orizzonte decennale. Non esiste quindi una soglia universale oltre la quale un Paese sia accettabile o inaccettabile. Esiste il rapporto tra rischio, capacità di sostenerlo e conseguenze di un evento avverso.
Gli indicatori da leggere insieme
I dati quantitativi sono utili perché rendono comparabili le economie nel tempo, ma funzionano meglio come insieme coerente che come graduatoria. Quattro aree meritano attenzione:
- Finanza pubblica: livello e composizione del debito, costo degli interessi, scadenze, entrate fiscali e capacità dello Stato di finanziarsi senza ricorrere eccessivamente alla banca centrale.
- Settore estero: saldo delle partite correnti, debito in valuta estera, riserve ufficiali, dipendenza da importazioni essenziali e accesso ai mercati internazionali dei capitali.
- Inflazione e cambio: credibilità della politica monetaria, differenziale tra cambio ufficiale e parallelo, volatilità valutaria e grado di pass-through dell’inflazione nei prezzi interni.
- Sistema finanziario: qualità degli attivi bancari, esposizione a debito sovrano, liquidità, dollari o euro disponibili nel sistema e garanzie effettive sui depositi.
Il dato più significativo spesso è la traiettoria, non il valore isolato. Un debito pubblico elevato ma finanziato prevalentemente in valuta domestica, con scadenze lunghe e base di investitori stabile, presenta criticità differenti rispetto a un debito inferiore ma a breve termine e denominato in una valuta estera. Allo stesso modo, riserve valutarie consistenti diventano meno rassicuranti se sono vincolate, se coprono pochi mesi di importazioni o se il Paese deve affrontare rimborsi esterni rilevanti nel breve periodo.
Le agenzie di rating e gli indici di rischio sovrano possono offrire una sintesi iniziale. Tuttavia, incorporano metodologie, aggiornamenti e ipotesi proprie. Sono un input, non un sostituto dell’analisi. Quando un rating cambia, è utile chiedersi quale fattore sia mutato e se quel fattore incida davvero sull’esposizione considerata.
I fattori qualitativi che i numeri non esauriscono
Due Paesi con indicatori macroeconomici simili possono offrire condizioni molto diverse per chi investe o opera sul territorio. La qualità istituzionale entra in gioco quando occorre far valere un contratto, ottenere un’autorizzazione, risolvere una controversia o prevedere l’applicazione di una norma. Tempi amministrativi incerti e giustizia lenta non sempre generano titoli di giornale, ma possono avere un costo concreto.
Occorre valutare anche la coerenza tra politica dichiarata e capacità di esecuzione. Un piano di consolidamento fiscale, per esempio, può apparire credibile nei documenti e rivelarsi difficile da attuare per frammentazione politica, opposizione sociale o debolezza amministrativa. Il punto non è giudicare un Paese secondo uno schema ideologico, ma verificare se istituzioni e incentivi rendano plausibili le politiche annunciate.
Per imprese, manager e professionisti, la prospettiva dell’economia reale completa l’analisi. Dipendenza da un singolo porto, da un importatore dominante o da una materia prima strategica può amplificare il rischio. Anche il comportamento delle controparti locali, la disponibilità di assicurazioni, l’esigibilità delle garanzie e la continuità della supply chain meritano attenzione. Il rischio paese entra spesso nei margini prima ancora che nei rendimenti finanziari.
Costruire scenari invece di cercare una risposta unica
Una valutazione disciplinata distingue almeno uno scenario centrale, uno favorevole e uno avverso. Nello scenario avverso, non basta ipotizzare una recessione generica: occorre tradurre l’evento in effetti misurabili. Quale svalutazione renderebbe insostenibile un debito in valuta estera? Quanto tempo potrebbero restare bloccati i pagamenti? Che impatto avrebbe un aumento dei tassi sul costo del capitale? Quale perdita sarebbe tollerabile senza compromettere obiettivi finanziari o continuità aziendale?
Gli scenari aiutano anche a evitare due errori speculari. Il primo è trattare ogni segnale negativo come l’annuncio di una crisi imminente. Il secondo è scambiare un periodo di stabilità per prova che il rischio sia scomparso. Le crisi di Paese raramente dipendono da un unico indicatore: emergono spesso dall’interazione tra debito, valuta, fiducia, politica e accesso alla liquidità.
Limiti dell’analisi e disciplina decisionale
Il rischio paese cambia nel tempo e i dati arrivano con ritardo. Le statistiche ufficiali possono essere riviste, le riserve possono diminuire rapidamente e una decisione normativa può modificare il quadro in pochi giorni. Per questo l’analisi dovrebbe essere aggiornata con una frequenza proporzionata all’esposizione, senza trasformarsi in monitoraggio ansioso delle notizie.
La diversificazione può ridurre la dipendenza da un singolo contesto nazionale, ma non elimina i rischi sistemici né rende irrilevante la correlazione tra Paesi e mercati. Analogamente, una copertura valutaria può attenuare un rischio di cambio senza proteggere da default, controlli sui capitali o deterioramento del quadro legale. Ogni misura risolve una parte del problema e introduce costi, vincoli o rischi residui.
Global Financial Atlas tratta questi strumenti come educazione finanziaria e non come consulenza personalizzata. La scelta concreta dipende da obiettivi, patrimonio, orizzonte temporale, vincoli contrattuali e capacità individuale o aziendale di assorbire perdite. Nessun indicatore, modello o scenario può garantire un risultato.
La domanda più utile da mantenere aperta non è se un Paese sia sicuro in senso assoluto, ma quale evento potrebbe danneggiare maggiormente la propria posizione e se si è preparati a sostenerne le conseguenze. È da questa disciplina, più che dalla ricerca di un giudizio definitivo, che nasce una lettura più responsabile del rischio.