Differenza tra educazione finanziaria e consulenza
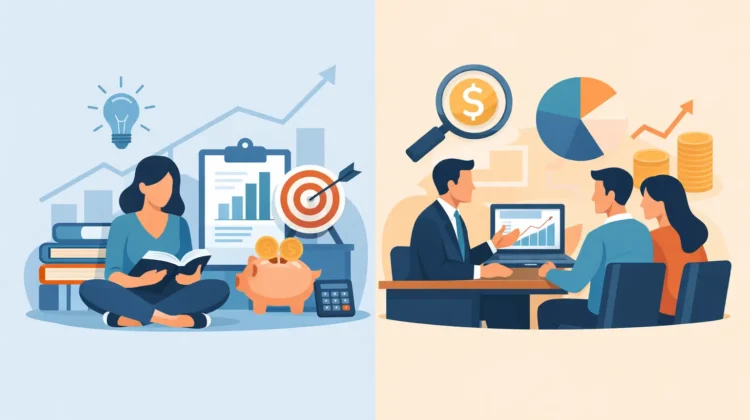
Un contenuto che spiega come funziona un’obbligazione, il rapporto tra inflazione e tassi o il significato della diversificazione può essere molto utile. Non equivale però a dire a una persona quale strumento comprare, vendere o mantenere. La differenza tra educazione finanziaria e consulenza riguarda proprio questo confine: comprendere i meccanismi non è la stessa cosa che ricevere un’indicazione personale su come agire.
La distinzione non è un dettaglio terminologico. Incide sulle aspettative del lettore, sulla responsabilità di chi comunica e sul modo in cui si valutano informazioni, rischi e decisioni. Confondere i due piani porta spesso a cercare risposte rapide dove servirebbero analisi, contesto e consapevolezza dei propri vincoli.
Educazione finanziaria: strumenti per ragionare
L’educazione finanziaria trasmette conoscenze, concetti e modelli mentali utili per interpretare decisioni economiche e finanziarie. Può spiegare la relazione tra rendimento atteso e rischio, il funzionamento di un fondo, le differenze tra azioni e obbligazioni, il ruolo della liquidità, l’effetto dei costi o le implicazioni della concentrazione di un portafoglio.
Il suo obiettivo non è sostituirsi alla persona che legge. È metterla nelle condizioni di formulare domande migliori, riconoscere semplificazioni fuorvianti e valutare con maggiore lucidità fonti, incentivi e scenari alternativi. In questo senso, la formazione non elimina l’incertezza: rende più visibili le variabili che la compongono.
Un esempio concreto chiarisce il punto. Un contenuto educativo può illustrare perché una durata obbligazionaria più elevata renda un titolo generalmente più sensibile ai cambiamenti dei tassi di interesse. Può anche mostrare che il rischio di credito e il rischio di liquidità sono fattori distinti. Non può concludere, per un singolo lettore, che debba acquistare uno specifico titolo o modificare oggi la propria esposizione.
L’educazione lavora quindi su principi generali e casi ipotetici. Parla di probabilità, non di certezze; di scenari, non di previsioni garantite. È utile sia a chi inizia sia a chi ha già esperienza, perché i mercati cambiano, mentre la necessità di ragionare sui fondamentali resta.
Consulenza: una valutazione riferita alla persona
La consulenza finanziaria, nel significato più rilevante per il risparmiatore, entra invece nel merito della situazione individuale. Tiene conto, o dovrebbe tenere conto, di elementi come obiettivi, orizzonte temporale, reddito, patrimonio, passività, esigenze di liquidità, conoscenza ed esperienza, tolleranza al rischio, capacità effettiva di sostenere perdite e altri vincoli personali.
Una raccomandazione può apparire semplice, ma per essere appropriata richiede informazioni che un articolo, un video o un’analisi generale non possiedono. Due persone con la stessa età e lo stesso capitale possono avere necessità opposte: una potrebbe dover preservare liquidità per l’attività imprenditoriale; l’altra potrebbe avere impegni familiari imminenti o un’esposizione già elevata a una determinata area economica attraverso il proprio lavoro.
In Italia e nell’Unione europea, la consulenza in materia di investimenti è un’attività disciplinata quando consiste nella fornitura di raccomandazioni personalizzate relative a operazioni su strumenti finanziari. Il perimetro concreto dipende dal contenuto della comunicazione, dal suo grado di personalizzazione e dal contesto in cui viene fornita. Per questo è essenziale non attribuire a materiale educativo un ruolo che non ha.
Dire che un’asset class ha determinate caratteristiche storiche non equivale a raccomandarla. Spiegare come leggere un prospetto non equivale a suggerire di sottoscrivere il prodotto. Analizzare una fase macroeconomica non equivale a indicare una mossa operativa. Il confine può sembrare sottile nel linguaggio quotidiano, ma è sostanziale nella pratica.
Differenza tra educazione finanziaria e consulenza: il test della personalizzazione
Il criterio più utile per distinguere i due ambiti è chiedersi: questa informazione è rivolta a chiunque voglia capire un tema, oppure mi dice cosa dovrei fare io, considerando la mia situazione?
Nel primo caso si è normalmente nel campo dell’educazione. Nel secondo si entra nel terreno della consulenza o, quantomeno, di una comunicazione che richiede particolare cautela. La personalizzazione non riguarda soltanto il nome del destinatario. Può emergere anche quando qualcuno riceve un’indicazione costruita sulla base del proprio capitale, dei suoi obiettivi, delle perdite che può sostenere o della composizione del suo portafoglio.
Un secondo test riguarda la finalità. L’educazione mira a sviluppare capacità di giudizio nel tempo. La consulenza mira a supportare una decisione specifica, in un contesto specifico. Entrambe possono essere serie e utili, ma rispondono a bisogni diversi e comportano responsabilità diverse.
C’è poi un tema di incentivi. Un contenuto educativo indipendente dovrebbe rendere chiari i propri limiti e non trasformare l’attenzione del lettore in pressione commerciale. Nella consulenza, invece, è ragionevole chiedersi quale sia il modello remunerativo, quali costi siano applicati, se vi siano potenziali conflitti di interesse e come vengano gestiti. Trasparenza non significa assenza automatica di conflitti, ma capacità di identificarli e valutarli.
Perché la confusione è rischiosa
La confusione nasce spesso da un bisogno comprensibile: di fronte a mercati complessi, molte persone desiderano una risposta netta. Ma una risposta netta può essere ingannevole quando ignora il bilancio personale, gli impegni futuri, la fiscalità, la struttura del debito o l’esposizione complessiva ai rischi.
Anche un’analisi corretta può essere applicata male. Sapere che una società presenta margini elevati non basta per stabilire che il suo titolo sia adatto a un investitore. Occorre considerare valutazione, concentrazione, orizzonte, correlazioni con altre attività, liquidità e possibilità che lo scenario ipotizzato non si realizzi. Nei mercati, la qualità di un’idea e l’appropriatezza di una decisione non coincidono sempre.
Un altro rischio riguarda l’eccesso di fiducia. Dopo aver appreso alcuni concetti, è facile credere di poter trasformare ogni notizia macroeconomica in un’azione immediata. La conoscenza dovrebbe produrre l’effetto opposto: maggiore precisione nel riconoscere ciò che si sa, ciò che non si sa e ciò che resta imprevedibile.
Cosa aspettarsi da una fonte educativa seria
Una fonte educativa affidabile chiarisce la natura informativa dei propri contenuti. Non promette rendimenti, non presenta scenari come inevitabili e non fa passare esempi generali per soluzioni individuali. Spiega i rischi accanto alle opportunità, distingue i dati dalle interpretazioni e indica i limiti delle semplificazioni usate.
Dovrebbe inoltre aiutare a collegare la finanza all’economia reale. Un tasso di interesse non è soltanto un numero su un grafico: influenza il costo del capitale, il credito, i margini aziendali, le decisioni di investimento delle imprese e i consumi. Analogamente, un portafoglio non è un insieme astratto di strumenti, ma una parte di un quadro più ampio fatto di reddito, lavoro, famiglia, impresa e obiettivi di vita.
Global Financial Atlas adotta questo approccio: fornire strumenti concettuali per leggere mercati, rischio e flussi di capitale senza fornire consulenza in materia di investimenti né indicazioni operative personalizzate. Il valore della formazione sta nella sua capacità di restare utile anche quando il contesto cambia, non nel suggerire scorciatoie.
Quando l’educazione non basta da sola
L’educazione finanziaria è una base preziosa, ma non deve essere caricata di compiti che non può svolgere. Ci sono situazioni in cui può essere ragionevole valutare il confronto con un professionista abilitato: un patrimonio complesso, passaggi generazionali, esigenze di pianificazione, indebitamento rilevante, vincoli aziendali, obiettivi ravvicinati o decisioni che potrebbero avere conseguenze significative.
Questo non significa delegare ogni scelta. Una buona preparazione permette anche di dialogare meglio con chi offre consulenza: formulare domande sui costi, capire il profilo di rischio, verificare le ipotesi alla base di una proposta e chiedere quali scenari avversi siano stati considerati. L’autonomia di giudizio non richiede di fare tutto da soli; richiede di sapere quali decisioni si stanno prendendo e su quali basi.
La distinzione più utile, quindi, non è tra chi studia e chi chiede aiuto. È tra chi cerca di comprendere prima di decidere e chi accetta indicazioni senza valutarne contesto, limiti e responsabilità. Ogni scelta finanziaria resta personale, anche quando è supportata da informazioni eccellenti o da un confronto professionale.