Il significato dell’asset allocation strategica
Un portafoglio può contenere molti strumenti e restare comunque fragile. Può anche contenerne pochi ed essere coerente con obiettivi, orizzonte temporale e capacità di sostenere le perdite. È qui che la ricerca di “asset allocation strategica significato” acquista sostanza: non riguarda la selezione del titolo apparentemente migliore, ma la decisione più ampia su come distribuire il capitale tra fonti di rendimento e rischio diverse.
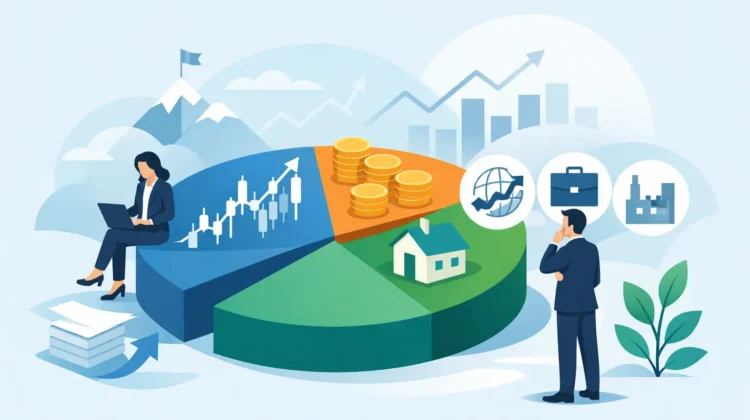
L’asset allocation strategica è una struttura di lungo periodo. Definisce il peso indicativo che classi di attività come azioni, obbligazioni, liquidità e, quando pertinenti, strumenti reali o alternativi possono avere in un patrimonio. Non è una formula per ottenere rendimenti né una previsione sull’andamento dei mercati. È un metodo per rendere espliciti compromessi che esistono comunque, anche quando vengono ignorati.
Asset allocation strategica: significato e funzione
Per asset allocation strategica si intende la ripartizione del capitale impostata in funzione di obiettivi durevoli, tolleranza al rischio, vincoli personali o aziendali e orizzonte temporale. L’aggettivo “strategica” distingue questo approccio dalle modifiche frequenti dettate da notizie, previsioni o movimenti recenti dei prezzi.
La domanda di fondo non è “quale mercato salirà il prossimo trimestre?”. È: quale combinazione di attività potrebbe restare compatibile con il proprio piano se l’economia rallenta, l’inflazione persiste, i tassi cambiano o un mercato attraversa una fase negativa prolungata? Una buona struttura non elimina tali scenari. Cerca di evitare che un singolo scenario comprometta in modo sproporzionato gli obiettivi.
La distinzione è concreta. Le azioni possono offrire esposizione alla crescita delle imprese, ma comportano oscillazioni anche molto rilevanti. Le obbligazioni possono contribuire alla stabilità o al reddito, ma sono esposte al rischio emittente, al rischio tasso e all’inflazione. La liquidità riduce la volatilità nominale e sostiene la flessibilità, ma può perdere potere d’acquisto nel tempo. Ogni scelta porta vantaggi e costi.
Per questo l’allocazione non coincide con la semplice diversificazione. Avere più strumenti non significa necessariamente avere rischi realmente distinti. Dieci titoli azionari dello stesso settore o più fondi con esposizioni sovrapposte possono reagire in modo simile a uno stesso shock. Diversificare richiede di osservare cosa c’è effettivamente dentro un portafoglio, non solo il numero di posizioni presenti.
Dalla teoria alla realtà: obiettivi, vincoli, tempo
L’asset allocation strategica parte dalla destinazione del capitale. Un risparmiatore che prevede un esborso rilevante entro due anni affronta un problema diverso da chi costruisce risorse per un obiettivo lontano vent’anni. Un imprenditore con patrimonio già concentrato nella propria azienda deve considerare che reddito, patrimonio e ciclo economico potrebbero essere collegati. Un manager con remunerazione variabile o azioni della società per cui lavora può avere una concentrazione meno evidente, ma altrettanto significativa.
L’orizzonte temporale non è soltanto una data sul calendario. Conta anche la flessibilità. Se un obiettivo può essere rinviato, ridotto o finanziato con flussi di reddito futuri, la capacità di attraversare la volatilità può essere maggiore. Se invece il capitale deve essere disponibile in un momento preciso, le perdite temporanee possono trasformarsi in perdite realizzate per necessità.
La tolleranza al rischio ha una componente psicologica, ma non va confusa con la capacità finanziaria di assumere rischio. Una persona può dichiararsi serena davanti alla volatilità e avere, nei fatti, debiti elevati, entrate incerte o esigenze di liquidità imminenti. Può accadere anche il contrario: una forte capacità patrimoniale non implica automaticamente la disponibilità emotiva a sopportare perdite marcate. L’allocazione ragionata deve tenere insieme entrambi gli aspetti.
Sono rilevanti anche fiscalità, costi, valuta di riferimento, debiti, assicurazioni, pensione e concentrazioni già presenti. Per un’impresa, per esempio, l’esposizione a una materia prima, a un Paese o a una catena di fornitura può già rappresentare un rischio economico importante. Guardare soltanto il portafoglio finanziario, senza collegarlo al resto del bilancio personale o aziendale, offre una fotografia incompleta.
Rendimento atteso non significa rendimento promesso
Ogni allocazione incorpora ipotesi sui rendimenti attesi, sulla volatilità e sulle relazioni tra le diverse attività. Queste ipotesi sono necessarie per ragionare, ma restano ipotesi. I dati storici descrivono periodi trascorsi, non stabiliscono ciò che avverrà. Correlazioni che sembravano basse possono aumentare nelle crisi; attività considerate difensive possono subire perdite; l’inflazione può cambiare radicalmente il valore reale dei flussi futuri.
Un errore comune consiste nel cercare l’allocazione “ottimale” come se esistesse una risposta permanente e universale. I modelli quantitativi possono essere utili per ordinare le domande e testare scenari, ma dipendono dagli input. Piccole variazioni nelle stime di rendimento o volatilità possono produrre risultati molto diversi. Il valore del processo non sta nella precisione apparente di una percentuale, bensì nella disciplina con cui si riconoscono incertezza e limiti.
Anche il rischio merita una lettura più ampia della sola volatilità. Oscillare molto non è l’unico problema possibile. Esistono il rischio di perdita permanente di capitale, il rischio di inflazione, il rischio di liquidità, il rischio di concentrazione, il rischio valutario e il rischio di dover vendere in condizioni sfavorevoli. Per alcuni obiettivi, il rischio decisivo è non disporre del denaro quando serve; per altri, è rinunciare per troppo tempo alla crescita reale del capitale.
Asset allocation strategica e allocazione tattica
L’allocazione strategica definisce la direzione. L’allocazione tattica, invece, consiste in deviazioni temporanee rispetto a quella struttura, basate su valutazioni di mercato, condizioni macroeconomiche o altre ipotesi. Non sono sinonimi e non sono necessariamente alternative assolute.
Una componente tattica può avere senso solo se è disciplinata, limitata e comprensibile: quali segnali la attivano, di quanto può modificare i pesi, per quanto tempo, quando si riconosce che l’ipotesi era errata? Senza regole, il rischio è che la tattica diventi una sequenza di reazioni emotive. Vendere dopo una discesa o inseguire un settore dopo una forte salita può sembrare prudente nel momento in cui accade, ma spesso sostituisce un piano con l’ultima narrazione disponibile.
La struttura strategica non impone immobilità. Impone piuttosto un motivo verificabile per cambiare. Un nuovo obiettivo, una modifica dei flussi di reddito, un’eredità, la vendita di un’impresa, un cambiamento nella composizione familiare o una revisione della capacità di rischio possono giustificare un aggiornamento. Il rumore quotidiano dei mercati, da solo, raramente fornisce una base altrettanto solida.
Il riequilibrio come disciplina operativa
Quando una componente del portafoglio cresce più delle altre, il suo peso aumenta. Se il portafoglio non viene riequilibrato, può diventare progressivamente più concentrato proprio nelle attività che hanno già registrato una fase favorevole. Il riequilibrio riporta i pesi verso l’impostazione definita, tramite vendite, nuovi versamenti o entrambe le modalità.
Non esiste una frequenza valida per tutti. Un controllo annuale può essere sufficiente in alcune situazioni; soglie di scostamento possono risultare più appropriate in altre. Costi di transazione, imposte, dimensione del patrimonio e flussi periodici incidono sulla scelta. L’obiettivo non è intervenire spesso, ma evitare che l’inerzia modifichi silenziosamente il profilo di rischio.
Un processo utile può basarsi su quattro domande ricorrenti:
- Gli obiettivi e le date previste sono cambiati?
- Il portafoglio contiene concentrazioni o sovrapposizioni non intenzionali?
- Il livello di rischio resta sostenibile anche in uno scenario avverso?
- Gli scostamenti dai pesi strategici richiedono un’azione, considerando costi e fiscalità?
Queste domande non producono segnali automatici di acquisto o vendita. Costringono però a distinguere tra una scelta deliberata e una reazione al mercato.
Gli errori che rendono fragile una buona idea
Un’allocazione può essere teoricamente sensata e fallire nell’applicazione. Accade quando viene costruita con strumenti che non si comprendono, quando i costi erodono il risultato, quando la liquidità è sottovalutata o quando la complessità impedisce il controllo. Più attività non significano automaticamente più protezione: talvolta significano soltanto più opacità.
Un altro errore è definire il rischio in astratto e scoprire la propria soglia reale durante una fase di ribasso. Per questo è utile ragionare prima su perdite plausibili, durata delle crisi e necessità di cassa, senza trasformare simulazioni e rendimenti storici in certezze. La domanda più onesta non è quanto rendimento si desidera, ma quali oscillazioni e quali rinunce si possono davvero sostenere senza abbandonare il piano nel momento peggiore.
Global Financial Atlas tratta questi concetti con finalità esclusivamente educative e informative. Un’asset allocation strategica non sostituisce l’analisi della situazione individuale e non costituisce consulenza in materia di investimenti. Le decisioni sul capitale richiedono responsabilità personale, dati aggiornati e, quando necessario, il confronto con professionisti abilitati.
La qualità di un’allocazione non si misura dalla sua capacità di apparire brillante durante un ciclo favorevole. Si misura dalla chiarezza con cui collega capitale, obiettivi, rischi e tempi, e dalla possibilità concreta di mantenerla quando l’incertezza smette di essere una parola teorica.